当サイトの記事は、国税庁・文化庁・造幣局など公的機関の情報、日本ジュエリー協会の表示規定、田中貴金属工業の公表価格、各買取店や発売元の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金の価格や買取価格は記事執筆日時点の参考値で、日々変わります。
純金の置物を売ろうと思った時、『こんなに高い金額になるなら、税金もたくさんかかるの?』と不安になりますよね。
 置物を持っている人
純金の置物を売ったら、税金はかかるんでしょうか?確定申告が必要になるのか心配です。
 案内役
国税庁の説明では、貴金属で1個または1組の価額が30万円を超える物は、売った時の税金がかからない生活用動産から外れます。ただ、実際に税金がかかるかは、買った値段や他の売却益との合計で変わりますよ。
結論から言うと、純金の置物を売った時の税金は「売った金額」ではなく「もうけ(譲渡益)」で考えます。
この記事では、30万円の線の意味、計算のしかた、よくある相談、売る前後にしておきたいことをお伝えします。
純金の置物を売ったら税金はかかる?
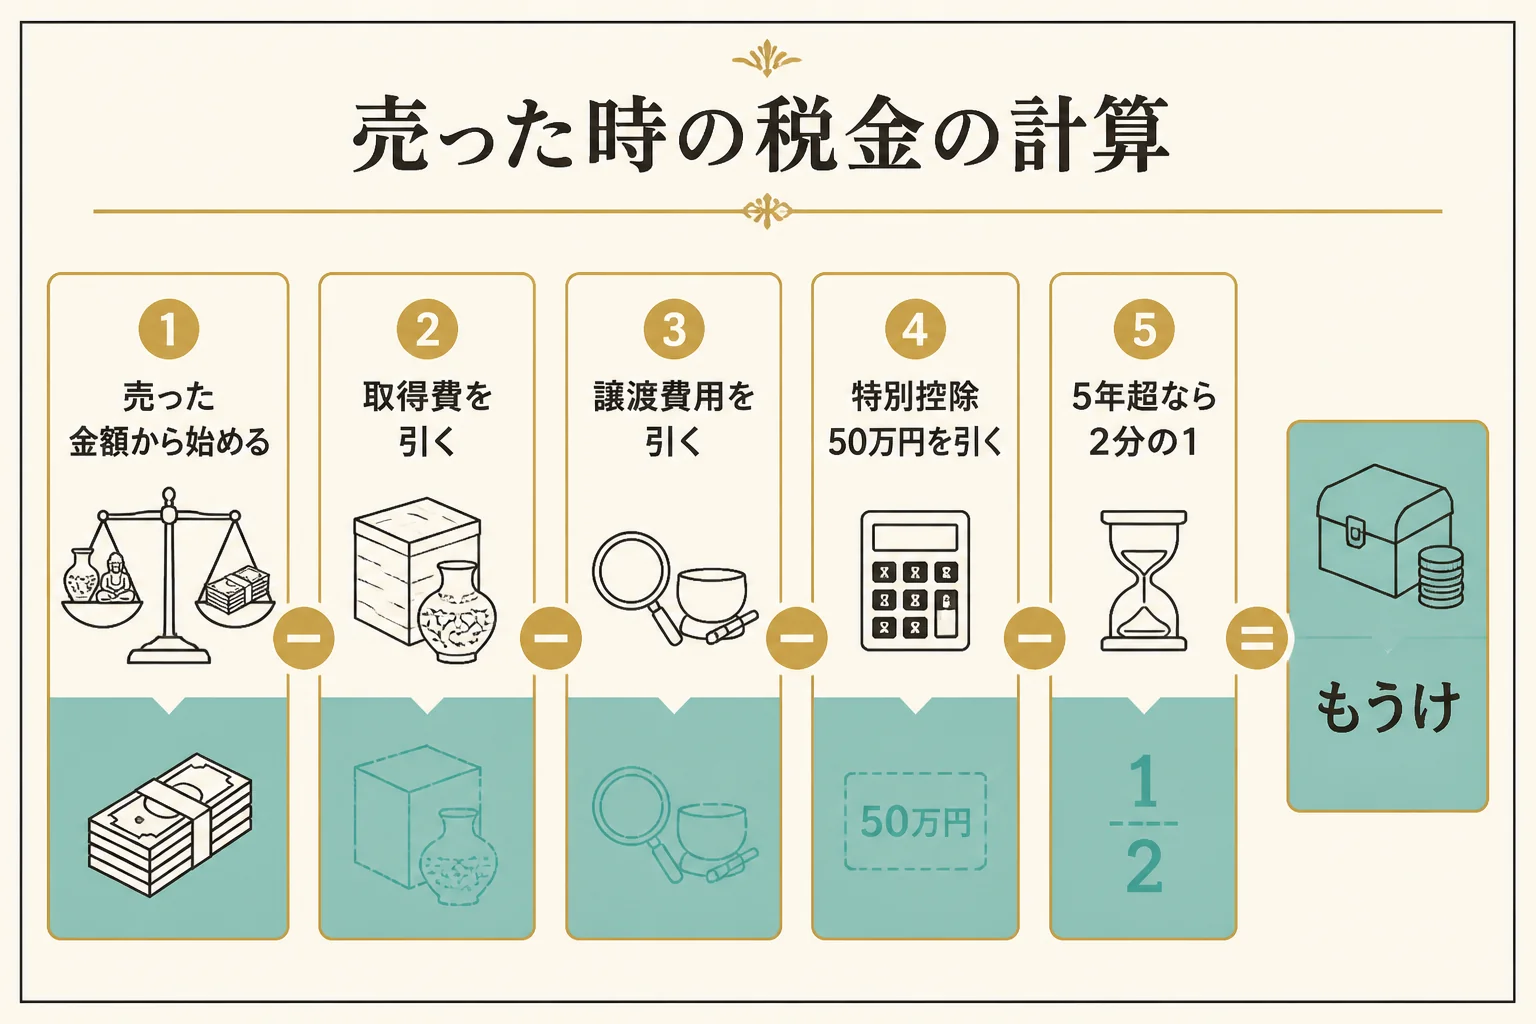
売った金額がそのまま課税されるわけではありません。売った金額から取得費と譲渡費用を引き、さらに特別控除の50万円を引いて残った分が、税金の対象になります。
『数百万円で売れたら、その分に税金がかかる』と思っている方は多いはずです。
実は、国税庁の計算式では、まず買った時の代金などを差し引きます。そこから特別控除の50万円も引けるので、もうけが少なければ税金がかからないこともあるんです。
ただ、純金の置物は金の量だけでも大きな金額になりやすい品です。例えば金の部分が100gなら、田中貴金属工業が2026年10月20日17時に公表した店頭買取価格22,773円/g(税込)で計算して2,277,300円になります。
これは記事執筆日時点の参考値で、地金(インゴット)の価格です。置物の買取価格そのものではありません。
30万円の線とは?生活用動産の非課税と貴金属の例外
置物を持っている人「30万円」という話を聞いたことがあります。30万円以下なら税金はかからないんですか?
案内役国税庁の説明では、生活に通常必要な動産を売った所得は課税されません。ただし、貴金属などで1個または1組の価額が30万円を超える物は除く、とされています。
国税庁のNo.3105 譲渡所得の対象となる資産と課税方法には、次のように書かれています。
家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。
出典:国税庁 タックスアンサー No.3105(令和8年4月1日現在法令等)
これは「所得税の課税されない譲渡所得」の項目にある説明です。整理すると次のようになります。
| 品物 | 国税庁の説明での扱い |
|---|---|
| 家具や衣服など、生活に通常必要な動産 | 売った所得は課税されない |
| 貴金属や宝石、書画、骨とうで、1個または1組の価額が30万円以下 | 上の非課税から除く対象には入らない |
| 貴金属や宝石、書画、骨とうで、1個または1組の価額が30万円超 | 非課税から除かれ、譲渡所得の対象になる |
なお、純金の置物が「生活に通常必要な動産」に当たるかどうかを直接書いた国税庁の説明は、確認できませんでした。ご自身の品の扱いは、税務署や税理士に確かめてください。
30万円を超える純金の置物は多い
金の部分が13.9gでも、田中貴金属の店頭買取価格で計算すると316,545円です。金の量だけで、30万円を超える計算になります。
『小さい置物だから関係ない』と思わず、重さを量ってから考えてみてください。
税金がかかる時は、どう計算するの?
置物を持っている人もうけで考えるって、具体的にはどう計算するんですか?
案内役国税庁のNo.3152に計算式が載っています。持っていた期間が5年を超えるかどうかでも変わるので、順番に見ていきましょう。
国税庁のNo.3152 譲渡所得の計算のしかた(総合課税)では、土地建物や株式等以外の資産を売った譲渡所得は、給与所得などと合わせて総合課税の対象になると説明されています。
- 売った金額(譲渡価額)を確かめる
- 取得費(一般に購入代金。購入手数料なども含む)を引く
- 譲渡費用(売るために直接かかった費用)を引く
- 特別控除の50万円を引く(譲渡益が50万円以下なら、その金額まで)
- 持っていた期間が5年を超えるなら、その2分の1が総合課税の対象になる
| 持っていた期間 | 区分 | 総合課税の対象になる金額 |
|---|---|---|
| 5年以内 | 短期譲渡所得 | 全額 |
| 5年超 | 長期譲渡所得 | 2分の1 |
特別控除の50万円は、その年の短期と長期の譲渡益の合計に対して50万円です。同じ年に他の物を売ってもうけが出ている場合は、合わせて考えることになります。
金地金の場合の説明も参考になる
国税庁のNo.3161 金地金の譲渡による所得には、「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。」とあります。
また、営利を目的として継続的に売っている場合は、実態に応じて事業所得や雑所得になるとも書かれています。
もらった・相続した置物の取得費は?
親から相続した置物や、贈り物でもらった置物は、取得費がいくらになるのかで迷いますよね。
この点を直接説明した国税庁の情報は、今回は確認できていません。購入時の領収書や書類があれば手元に残し、税務署や税理士に相談してみてください。
よくある相談:700gの純金のおりんを売ると高額な税金がかかる?
知恵袋には、純金の置物や仏具を売った時の税金について、こんな相談が寄せられています。
相談1:700gの純金のおりんを売ると、高額な税金がかかる?
700gの純金のおりんをそのまま売ると、高額な税金が発生するのでは、という相談です。
金の量だけで見ると、700gは田中貴金属の店頭買取価格で15,941,100円になります。金額が大きいので、心配になる気持ちも分かります。
ただ、税金の対象は売った金額そのものではなく、取得費などを引いたもうけです。買った時の代金や持っていた期間によって、結果は大きく変わります。
相談2:K18のおりんを買った値段より高く売れたら、確定申告は要る?
K18のおりんを、買った時より高い値段で売った場合に確定申告が必要か、という相談もありました。
国税庁の計算式に当てはめると、売った金額から購入代金などを引き、特別控除の50万円を引いた残りが対象です。5年を超えて持っていたなら、さらにその2分の1になります。
申告が必要かどうかは、他の所得や同じ年の他の売却益もかかわる話です。売った時の書類を持って、税務署や税理士に聞いてみてください。
相談3:仏具は税金対策になるって本当?
金のおりんが人気なのは税金対策になるからなのか、という相談です。
相続税では、日常礼拝に使っている仏具は非課税の財産とされています。ただし、投資の対象となる物などは別扱いです。
節税目的で純金の仏具を買うことは、この記事ではおすすめしません。相続税の考え方は純金のおりんや仏具の相続税の記事で詳しく紹介しています。
売る時の本人確認と支払調書
純金の置物を売る時は、本人確認書類が必要です。金額が大きい取引では、法律で確認や届出の決まりがあります。
税金とは別に、売る時の手続きも知っておくと安心です。
| 決まり | 公的な情報で言えること |
|---|---|
| 支払調書(所得税法) | 金地金等(金の地金・金貨など)の譲渡で200万円を超える支払いがあると、業者が税務署に支払調書を出す |
| 取引時確認(犯罪収益移転防止法) | 金とその製品などの貴金属等を、現金で200万円を超えて売買する時は取引時確認がある |
| 本人確認(古物営業法) | 1万円未満は原則免除。ただし、すべての取引で本人確認をする店も多い |
純金の置物が支払調書の「金地金等」に入るかどうかを直接書いた国税庁や法令の説明は、確認できませんでした。判定の単位も、店によって説明が違います。
分けて売れば確認や調書を避けられる、という考え方はおすすめしません。犯罪収益移転防止法では、分割が一見して明らかなら1つの取引とみなされます。
査定の当日に何を聞かれるかは、純金の置物の査定の流れの記事で紹介しています。
売る前と売った後にしておくこと
置物を持っている人税金のことを考えると、売る前に何を準備しておけばいいですか?
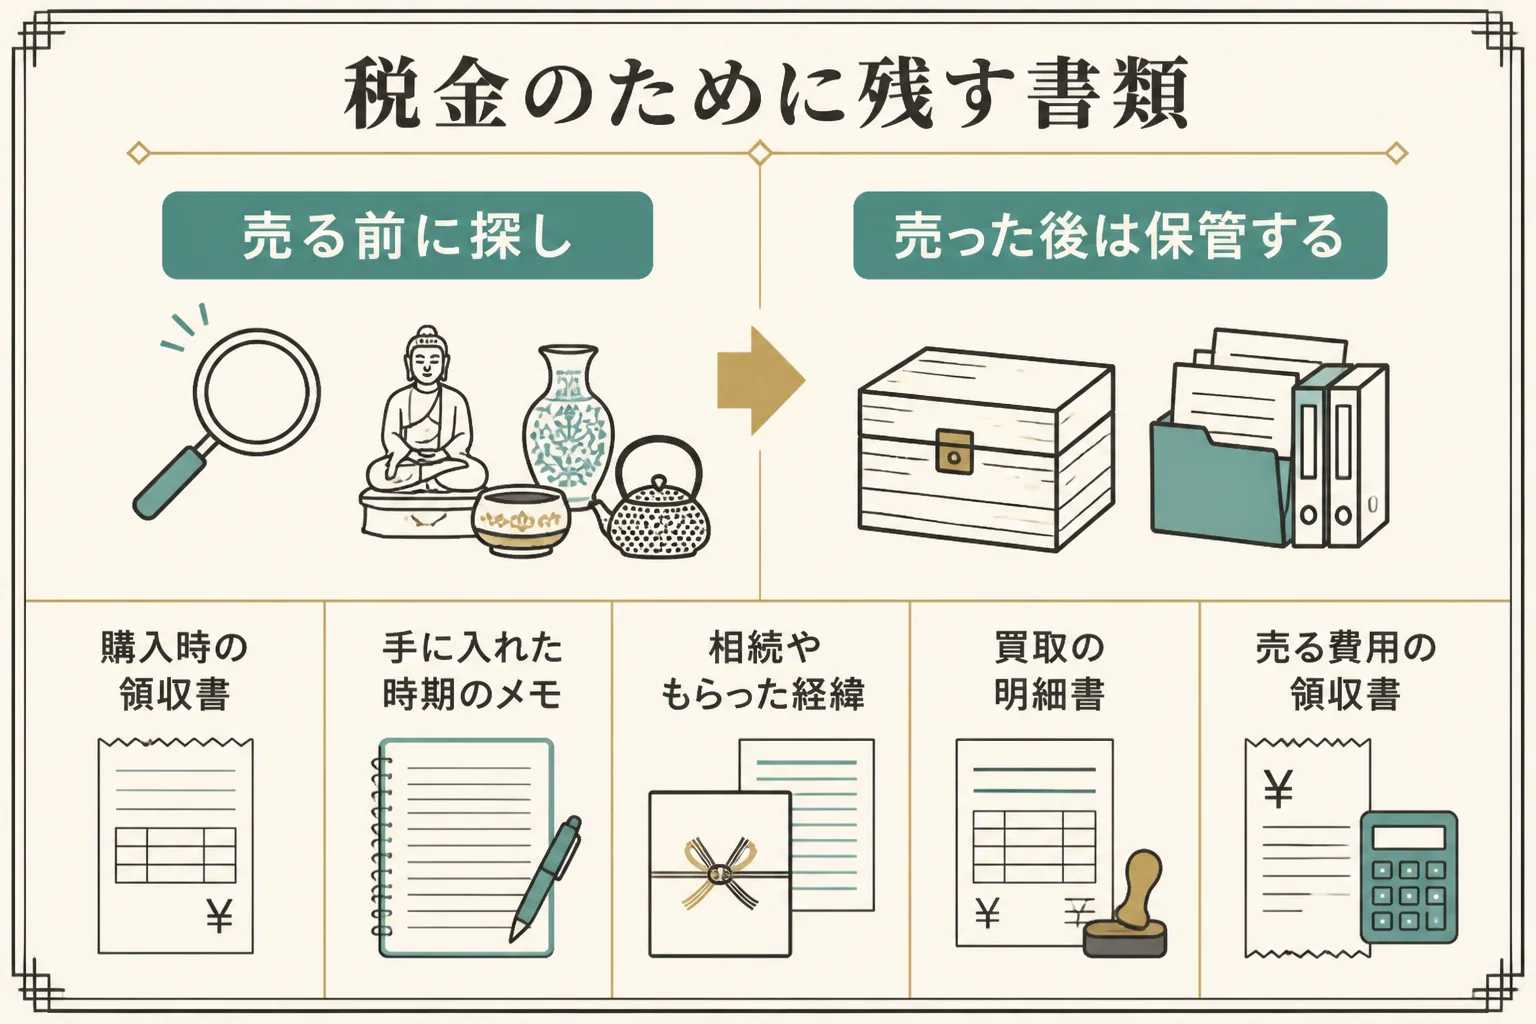
案内役購入時の書類と、いつ手に入れたかが分かるものを探しておきましょう。売った後は、買取の明細を保管しておくと安心ですよ。
確定申告が必要かどうかを相談する時も、書類がそろっているほど話が早く進みます。
- 購入時の領収書、請求書、保証書
- いつ手に入れたかが分かる書類やメモ
- 相続やもらった時の経緯が分かる資料
- 買取の明細書(売った金額と日付)
- 売るためにかかった費用の領収書
『売ってから考えればいいかな』と思いがちですよね。ただ、売った後では購入時の書類を探す気力がわかないこともあります。売る前に一度、引き出しや箱の中を見ておきましょう。
実際にいくらで売れるのかを知らないと、税金の心配も具体的になりません。まずは無料の査定で、金額を聞いてみるところから始めてみてください。
PR|金・貴金属の買取
純金の置物・仏具の査定額を確かめる
純金の置物や仏像、おりんなどの仏具は、金の重さと純度をもとに査定を受けられます。刻印が見当たらない品や、台座・木箱つきの品も相談できます。重くて運べない品は出張査定も選べるので、金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
おたからやは査定料・鑑定料が無料で、本人確認書類(現住所の記載があるもの)が必要と案内しています。査定を受けても、売るかどうかは金額を見てから決められます。
買取の明細を捨ててしまい、確定申告の相談の時に売った金額や日付が分からなくなることです。明細は、購入時の書類と一緒に保管しておきましょう。
純金の置物全体の売り方は純金の置物買取ガイドにまとめています。
よくある質問
30万円以下で売れた純金の置物には、税金はかかりませんか?
国税庁のNo.3105では、貴金属で1個または1組の価額が30万円を超えるものは、生活用動産の非課税から除くとされています。ただ、純金の置物が生活用動産に当たるかを直接書いた説明は確認できなかったので、税務署や税理士に確認してください。
売った金額が大きければ、確定申告は必要ですか?
税金の対象は売った金額ではなく、取得費と譲渡費用、特別控除50万円を引いたもうけです。申告の要否は他の所得も含めて決まるので、税務署や税理士に聞いてみてください。
長く持っていた置物なら、税金は安くなりますか?
国税庁の説明では、持っていた期間が5年を超える長期譲渡所得は、その2分の1が総合課税の対象になります。5年以内なら全額が対象です。
分けて売れば、支払調書の対象にならないのですか?
分けて売れば避けられる、という考え方はおすすめしません。判定の単位は店によって説明が違い、犯罪収益移転防止法では分割が一見して明らかなら1つの取引とみなされます。
まとめ
- 純金の置物を売った時の税金は、売った金額ではなくもうけで考える
- 貴金属で1個または1組30万円を超える物は、生活用動産の非課税から外れる
- 売った金額から取得費・譲渡費用・特別控除50万円を引き、5年超なら2分の1
- 購入時の書類と買取の明細を残し、個別の判断は税務署・税理士へ
- 相続税は売った時の税金とは別に考える
コメント