当サイトの記事は、国税庁・文化庁・造幣局など公的機関の情報、日本ジュエリー協会の表示規定、田中貴金属工業の公表価格、各買取店や発売元の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金の価格や買取価格は記事執筆日時点の参考値で、日々変わります。
親が亡くなって、仏壇の純金のおりんをどう扱えばいいか分からない。『仏具には相続税がかからないって聞いたけど、純金でも同じなの?』と気になっている方もいますよね。
 置物を持っている人
仏具は相続税がかからないと聞きました。純金のおりんも、そのまま非課税と考えていいんでしょうか?
 案内役
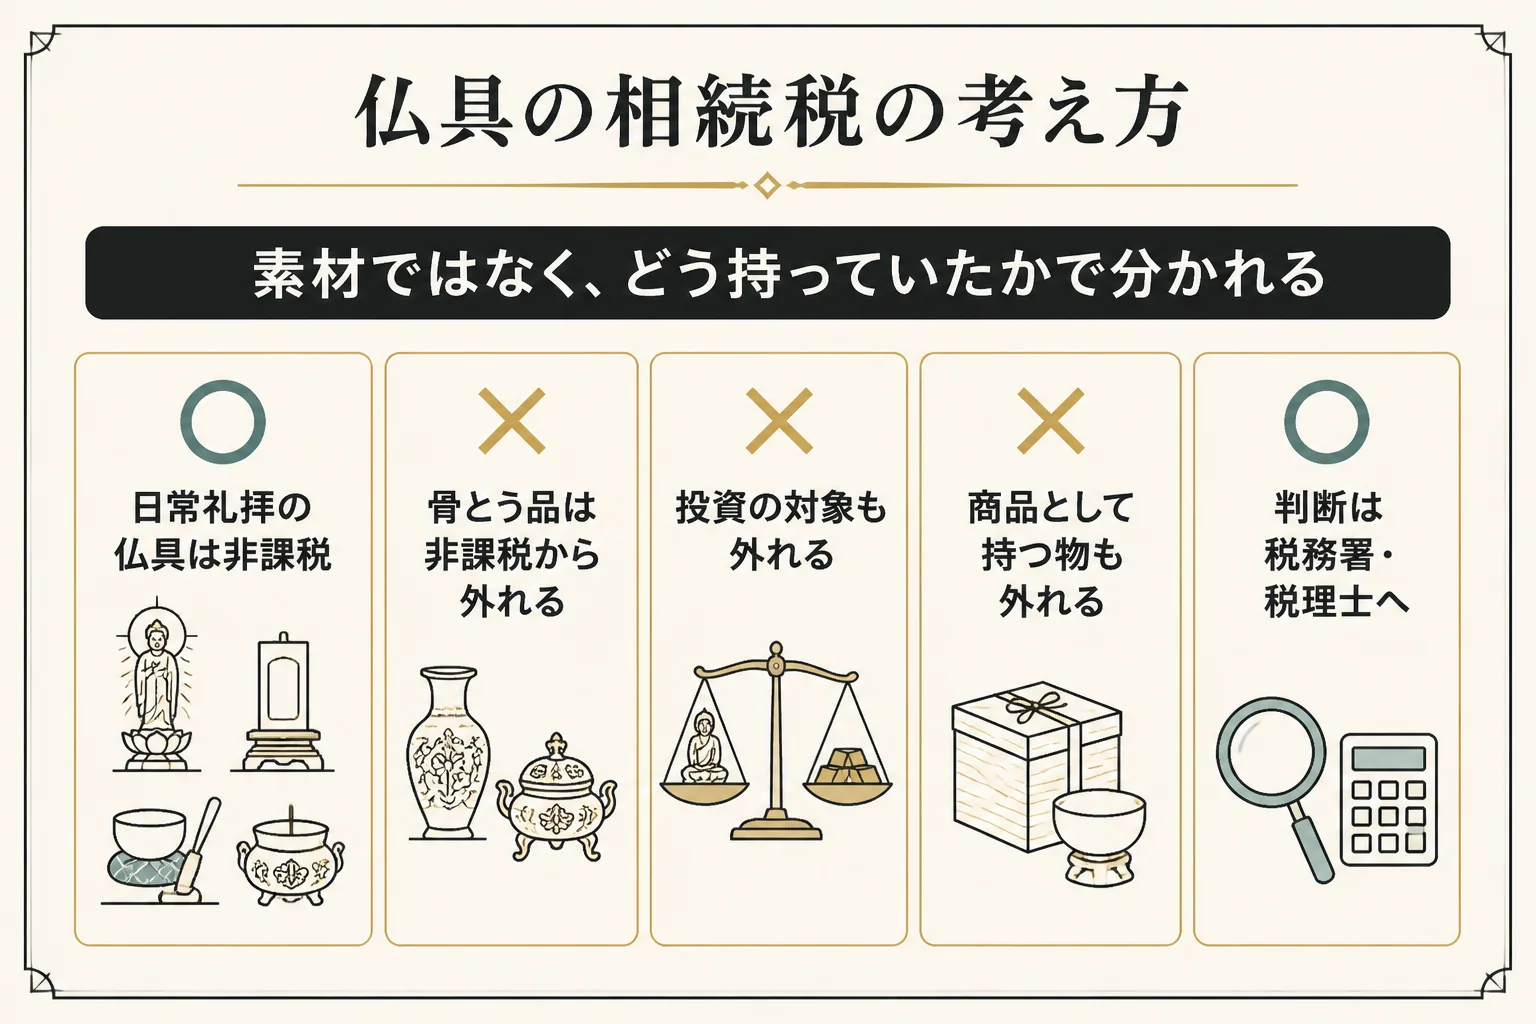
国税庁の説明では、日常礼拝に使っている仏具は相続税がかからない財産に入ります。ただ、骨とう品や投資の対象として持っている物は別扱いなので、純金のおりんは個別に確かめる必要があります。
結論から言うと、純金のおりんに相続税がかかるかどうかは「どう使われていたか」で分かれ、一律に非課税とは言えません。
この記事では、国税庁と法律の原文、判断の手がかり、売った時の税金との違い、相続の時にしておきたいことをお伝えします。
純金のおりんに相続税はかかる?先に結論
仏壇や仏具など日常礼拝に使っている物は、相続税がかからない財産です。ただし「骨とう的価値があるなど投資の対象となるもの」「商品として所有しているもの」は相続税がかかる、と国税庁は説明しています。純金のおりんがどちらに当たるかは、税務署や税理士に確認しましょう。
『仏具なら大丈夫』とだけ覚えている方は、意外と多いんです。
実は、非課税になるのは「日常礼拝に使っている仏具」です。素材が純金だから非課税、という決まりではありません。
この記事で分かることと、分からないこと
先に、この記事の範囲をはっきりさせておきますね。
| 分かること | この記事では答えられないこと |
|---|---|
| 国税庁と相続税法に書かれている原文 | ご自宅のおりんが非課税になるかどうかの判定 |
| 判断の手がかりになる考え方 | 相続税の評価額の計算のしかた |
| 純金のおりんの金の量から見た目安 | 申告が必要かどうか、税額はいくらか |
| 売った時の税金が別の話であること | 過去の申告内容が正しいかどうか |
右側は、家族の状況や財産全体で変わる話です。税務署や税理士に、資料をそろえて相談してみてください。
国税庁は何と書いている?相続税がかからない祭具等
置物を持っている人国税庁の説明って、どこを見ればいいんですか?
案内役タックスアンサーの「No.4108 相続税がかからない財産」と、相続税法の第12条、基本通達の12-2です。順番に原文を見ていきましょう。
相続税法 第12条
相続税法では、相続税の対象に入れない財産を定めています。原文はこうです。
次に掲げる財産の価額は、相続税の課税価格に算入しない。
出典:相続税法 第12条第1項(e-Gov法令検索)
二 墓所、霊びよう及び祭具並びにこれらに準ずるもの
条文そのものには、純金やおりんという言葉は出てきません。「祭具並びにこれらに準ずるもの」が何を指すかは、次の通達と国税庁の説明で示されています。
国税庁タックスアンサー No.4108
国税庁のNo.4108 相続税がかからない財産には、次のように書かれています。
墓地や墓石、仏壇、仏具、神を祭る道具など日常礼拝をしている物 ただし、骨とう的価値があるなど投資の対象となるものや商品として所有しているものは相続税がかかります。
出典:国税庁 タックスアンサー No.4108(令和8年4月1日現在法令等)
ここが大事なところです。非課税は「日常礼拝をしている物」で、ただし書きで例外がはっきり書かれています。
相続税法基本通達 12-2
さらに細かい範囲は、相続税法基本通達の12-2にあります。
法第12条第1項第2号に規定する「これらに準ずるもの」とは、庭内神し、神たな、神体、神具、仏壇、位はい、仏像、仏具、古墳等で日常礼拝の用に供しているものをいうのであるが、商品、骨とう品又は投資の対象として所有するものはこれに含まれないものとする。
出典:国税庁 相続税法基本通達 12-2(祭具等の範囲)
仏像や仏具が名前で挙がっている一方で、「商品、骨とう品又は投資の対象として所有するもの」は含まれない、とされています。
3つの資料を並べると、次のようになります。
| 資料 | 非課税になる物 | 非課税から外れる物 |
|---|---|---|
| 相続税法 第12条 | 墓所、霊びょう、祭具とこれらに準ずるもの | 条文には書かれていない |
| 通達 12-2 | 仏壇、位はい、仏像、仏具などで日常礼拝に使っているもの | 商品、骨とう品、投資の対象として所有するもの |
| タックスアンサー No.4108 | 仏壇、仏具など日常礼拝をしている物 | 骨とう的価値があるなど投資の対象となるもの、商品として所有しているもの |
純金の仏具について国税庁の個別の回答はある?
国税庁の質疑応答事例の「相続税の非課税財産等」を見ても、純金の仏像やおりんを直接扱った事例は見当たりませんでした。
つまり、「純金のおりんは非課税」「純金のおりんは課税」と、国税庁が決めた答えは公開されていないということです。だからこそ、個別の相談が大切になります。
純金のおりんはどちらに近い?判断の手がかり
置物を持っている人うちのおりんは、毎朝お参りの時に鳴らしていました。それなら非課税ですか?
案内役日常礼拝に使っていたという事情は、大事な手がかりになります。ただ、最終的な判断は税務署や税理士にゆだねる話なので、使っていた様子が分かる情報をそろえて相談してみてください。
通達の言葉をそのまま使うと、ポイントは「日常礼拝の用に供しているか」と「商品、骨とう品又は投資の対象として所有するか」の2つです。
ここからは、相談の時に聞かれそうなことを、手がかりとして整理してみます。あくまで考える材料で、判定ではありません。
| 手がかり | 日常礼拝の方に近い事情の例 | 投資・骨とう・商品の方に近い事情の例 |
|---|---|---|
| 置き場所 | 仏壇に置いて、お参りに使っていた | 金庫や押し入れに、箱のまま保管していた |
| 使い方 | 法要や毎日のお参りで鳴らしていた | 一度も使わず、未使用のまま |
| 数 | 仏壇に必要な分だけ | 同じような品をいくつも持っている |
| 持った理由 | 供養のために用意した | 金の資産として、値上がりを期待して買った |
| 美術的な価値 | 一般的な仏具 | 作家物や古い品で、骨とう品として扱われそうな物 |
表のどちらか一方に当てはまれば決まる、というものではありません。いくつかの事情を合わせて見られる話なので、思い込みで決めないことが大切です。
「純金だから投資」と決めつけることもできない
『純金なら全部、投資の対象でしょ?』と心配になる方もいるかもしれません。
ただ、通達は素材ではなく「どう所有しているか」を書いています。純金のおりんでも、日常のお参りに使っていたかどうかは確かめる価値があります。
逆に、仏具の形をしていれば何でも非課税、というわけでもありません。どちらにも偏らず、事実をそろえて相談しましょう。
発売元の説明も参考になる
田中貴金属は、純金の鈴棒の商品説明で「「金」を暮らしの中で楽しみながら長く持て、財産としてお求めいただける仏具です。」と書いています。
純金の仏具は、仏具としての面と、金という財産としての面をあわせ持つ品です。だからこそ、相続の時に判断が分かれやすいんです。
税理士にはこんなふうに伝えてみる
いざ相談となると、何を話せばいいか迷いますよね。例えばこんな伝え方があります。
「父の仏壇に純金のおりんがあります。刻印はK24で、本体だけで550gほどでした。」
「父は毎朝のお参りで鳴らしていて、購入時の書類も残っています。相続税の扱いをどう考えればいいか教えてください。」
素材、重さ、使い方、書類の有無の4つがそろっていると、相手も判断の材料を集めやすくなります。分からない所は「分からない」とそのまま伝えて大丈夫です。
相続税の申告をお願いする税理士がいる場合は、財産の一覧を作る段階で、仏具のことも忘れずに話しておきましょう。
純金のおりんは金の量だけでいくらになる?
置物を持っている人相続の相談をする前に、おりんがどのくらいの金額になるのか知っておきたいです。
案内役金の量から見た目安なら計算できます。純金かK18かで大きく変わるので、底の刻印と重さを確かめておきましょう。
相続税の評価のしかたは、この記事では扱いません。ここで出すのは、売る時の物差しとしての「金の量だけで見た目安」です。
計算には、田中貴金属工業が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)を使います。記事執筆日時点の参考値で、地金(インゴット)の価格です。おりんの買取価格そのものではありません。
徳力本店の純金製おりんの重さで計算すると
徳力本店の公式資料には、純金製おりんの寸法と重さが載っています。その重さを例に、金の量だけで計算してみます。
| 大きさ(徳力本店の純金製) | 重さ | K24 22,773円/gで計算 |
|---|---|---|
| 2.5寸(直径75mm) | 300g | 6,831,900円 |
| 3寸(直径90mm) | 550g | 12,525,150円 |
| 3.5寸(直径105mm) | 650g | 14,802,450円 |
金の量だけで見ても、数百万円から千万円を超える金額になります。家族で扱いを決める前に、どのくらいの財産なのかを知っておく意味は大きいですよね。
金のおりんが純金とは限らない
田中貴金属の現行の仏鈴(おりん)は、K18とプラチナだけで、純金の仏鈴はありません。徳力本店もK18製のおりんを作っています。
| 金の部分の重さ | K24(純金)22,773円/g | K18 17,080円/g(22,773×0.75) |
|---|---|---|
| 300g | 6,831,900円 | 5,123,925円 |
| 550g | 12,525,150円 | 9,393,862円 |
| 650g | 14,802,450円 | 11,101,838円 |
同じ550gでも、純金とK18では300万円あまり差が出ます。りん台や座布団、りん棒は金の部分の重さに入れないので、本体だけで考えましょう。
おりんの値段の計算は純金のおりんの買取の記事で詳しく紹介しています。
よくある相談:仏具は非課税と聞いたけど本当?
知恵袋には、純金の仏具と相続税について、こんな相談が寄せられています。
相談1:まとまった純金を仏具の形にしておけば非課税になる?
手元の純金を仏具の形にしておけば、相続税がかからないのでは、という相談です。
国税庁の説明では、「投資の対象となるもの」は非課税から外れます。節税を目的に純金の仏具を買うことは、この記事ではおすすめしません。
『みんなやっていると聞いた』という話を見かけても、うのみにしないでください。気になる時は、買う前に税理士に相談するのが安心です。
相談2:数百万円する純金のおりんも、相続財産に含まれない?
仏具は相続財産に含まれないと聞いたが、高額な純金のおりんも同じなのか、という相談です。
金額が大きいことだけで、課税か非課税かが決まるわけではありません。ポイントは、日常礼拝に使っていたか、投資や骨とう品として持っていたかです。
ただ、金額が大きい品ほど、判断を誤った時の影響も大きくなります。仏壇での使い方が分かる写真や、購入時の書類をそろえて、税理士に確かめてみてください。
相談3:非課税として扱った金の仏具を、あとで売っても問題ない?
相続の時に課税対象に入れなかった金の仏具を、法事が終わってから売った場合はどうなるのか、という相談もありました。
これは、相続の時の扱いと、売った時の税金の両方にかかわる話です。この記事では「問題ない」「問題がある」とは言い切れません。
売る前に、相続の申告をお願いした税理士や税務署に相談しておくと安心です。売った時の税金については、次の見出しで紹介しますね。
「仏具だから非課税」とだけ聞いて、純金のおりんを財産の一覧から外したまま話を進めてしまうことです。相続税の扱いがはっきりしない時は、一覧には載せたうえで、税理士に判断をあおぎましょう。
売った時の税金は相続税とは別の話
相続税と、仏具を売った時にかかるかもしれない所得税は、別の税金です。相続税がかからなかった仏具でも、売った時の税金は別に考える必要があります。
『相続税がかからないなら、売っても税金はかからないよね』と思いがちですよね。実は、ここは別々に考えます。
国税庁のNo.3105では、生活に通常必要な動産を売った所得は課税されないとしつつ、「貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるもの」は除くとしています。
| 税金 | かかる場面 | 国税庁の資料 |
|---|---|---|
| 相続税 | 亡くなった方から財産を受け継いだ時 | No.4108、相続税法基本通達12-2 |
| 所得税(譲渡所得) | 受け継いだ品などを売った時 | No.3105、No.3161、No.3152 |
純金のおりんは、金の量だけで見ても30万円を超えることが多い品です。売った時の税金の考え方は純金の置物を売った時の税金の記事で詳しく紹介しています。
相続した品の取得費の考え方など、細かいところは税務署や税理士に確認してください。
相続が起きた時に純金の仏具ですること
置物を持っている人まず何から手をつければいいでしょう?相談に行く前に準備しておくことはありますか?
案内役仏具の一覧づくりと、素材と重さの確認から始めましょう。使っていた様子が分かる写真や、購入時の書類も役に立ちますよ。
相続税の相談でも、売るかどうかの相談でも、手元の情報が多いほど話が早く進みます。
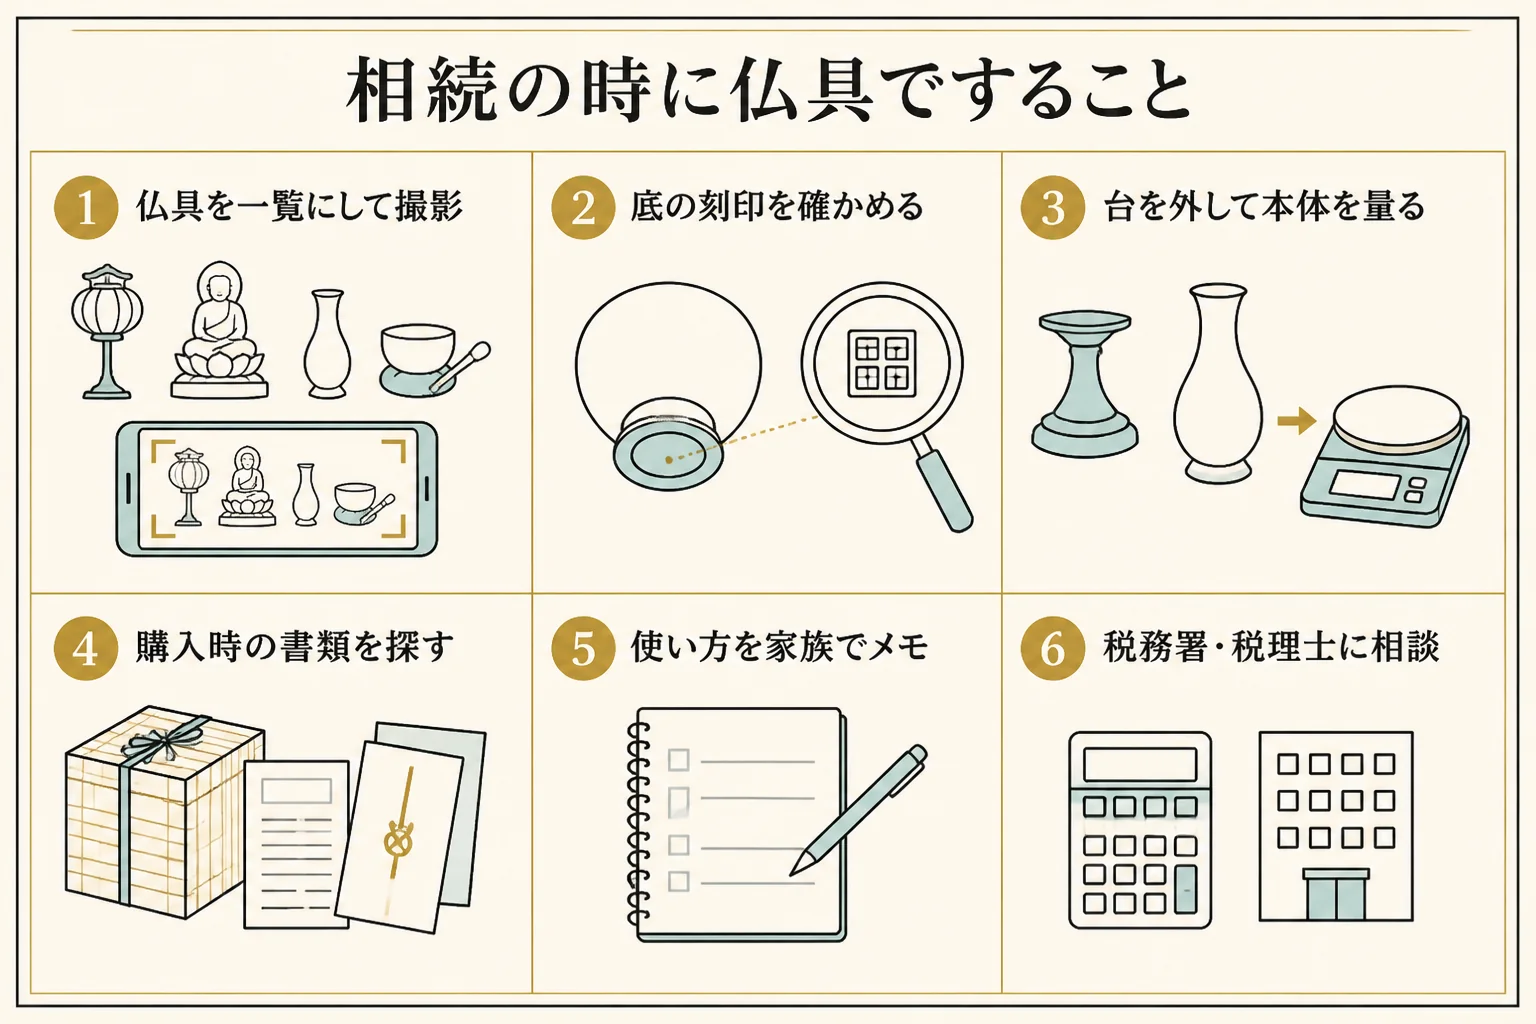
- 仏壇まわりの仏具を一覧にし、写真を撮っておく
- 底の刻印(K24・純金・K18など)を確かめる
- 台や座布団を外して、本体の重さを量る
- 共箱、証明書、購入時の書類や領収書を探す
- 仏壇で日常的に使っていたかどうか、家族の記憶を書き留めておく
- 一覧と資料を持って、税務署や税理士に相談する
家族の話し合いも先に
おりんや仏具は、家族それぞれに思い入れがある品です。誰が引き継ぐのか、手放すのかを、相続の手続きと並行して話し合っておきましょう。
遺品の仏具の扱い方や話し合いの進め方は、遺品の純金の置物や仏具の記事にまとめています。
売るかどうかは、税の相談のあとで
相続の扱いがはっきりしないうちに売ってしまうと、あとで説明が難しくなることもあります。売る場合も、税の相談を済ませてからにするのがおすすめです。
一方で、相談の前に「今売ったらどのくらいになるか」を知りたい方もいますよね。そんな時は、無料の査定で金額だけ聞いてみることもできます。
PR|金・貴金属の買取
純金の置物・仏具の査定額を確かめる
純金の置物や仏像、おりんなどの仏具は、金の重さと純度をもとに査定を受けられます。刻印が見当たらない品や、台座・木箱つきの品も相談できます。重くて運べない品は出張査定も選べるので、金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
おたからやは、査定料・鑑定料が無料で、刻印が無い品も比重計や蛍光X線分析装置で純度を調べると案内しています。査定を受けたからといって、売らなければいけないわけではありません。
- 仏具の一覧と写真
- 刻印の写真と量った重さのメモ
- 購入時の書類、証明書、共箱
- 仏壇での使い方が分かる写真や家族のメモ
- 査定を受けた場合は、その金額と店の説明
仏具ごとの値段の見方は純金の仏具の記事、全体の売り方は純金の置物買取ガイドもどうぞ。
よくある質問
純金のおりんは相続税がかからない財産ですか?
国税庁の説明では、日常礼拝をしている仏具は相続税がかからない財産です。ただし骨とう的価値があるなど投資の対象となるものや、商品として所有しているものは相続税がかかります。純金のおりんがどちらに当たるかは、税務署や税理士に確認してください。
節税のために純金の仏具を買うのはありですか?
この記事ではおすすめしません。国税庁は、投資の対象となるものは非課税から外れると説明しています。気になる時は、買う前に税理士に相談しましょう。
相続税がかからなかった純金のおりんを売ったら、税金はかかりませんか?
相続税と、売った時の所得税は別の税金です。国税庁のNo.3105では、貴金属などで1個または1組の価額が30万円を超えるものは、生活用動産の非課税から外れるとされています。詳しくは税務署や税理士に確認してください。
K18のおりんでも考え方は同じですか?
はい、相続税の扱いは素材ではなく、日常礼拝に使っていたか、投資や骨とう品として持っていたかで考えます。金の量から見た目安は、K18の方が純金より低くなります。
純金のおりんの相続税の評価額はどう計算しますか?
評価のしかたは、この記事では扱っていません。財産全体や家族の状況で変わるので、税理士や税務署に相談してください。
まとめ
- 日常礼拝に使っている仏壇・仏具は、相続税がかからない財産
- 骨とう品、投資の対象、商品として所有するものは非課税から外れる
- 純金のおりんを直接扱った国税庁の個別の回答は見当たらず、税務署・税理士に確認する
- 節税目的で純金の仏具を買うことはおすすめしない
- 売った時の税金は相続税とは別に考える
コメント